 O caminho dos operadores passa por entrarem na área dos conteúdos, defende o CEO do Omnicom Media Group Portugal, Luís Mergulhão, considerando inevitáveis as parcerias com grupos de media. O mercado – sustenta – já não tem margem para crescer. Quanto ao planeamento de meios, passa, cada vez mais, por conhecer e aplicar a pegada de informação que os consumidores deixam. Mais do que o big data, hoje o que conta é o people data.
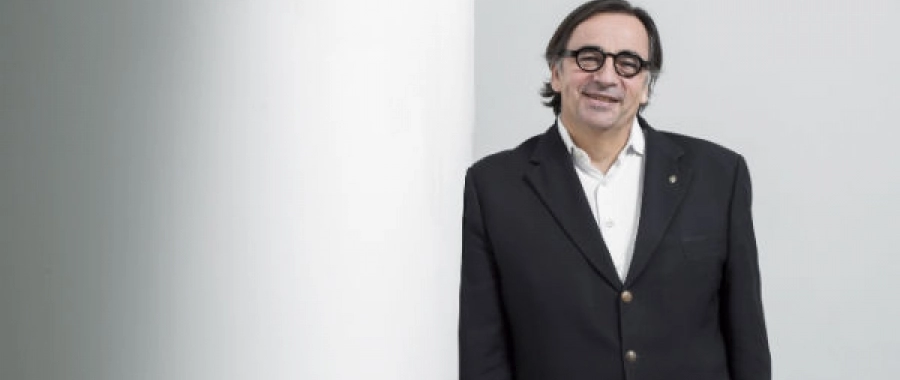
Briefing | Como é que olha para a atual turbulência dos meios, sobretudo da imprensa, e para o impacto que terá no mercado publicitário?
Luís Mergulhão | É preciso combater um equívoco, que é pensar-se que o mercado publicitário pode crescer significativamente. O mercado publicitário tem hoje uma dimensão adequada à realidade económica do País, mas também em relação ao perfil de consumo que existe hoje. Olhando de uma maneira prática para a questão verificamos que a expectativa do agregado de famílias é muito menos negativa do que há três ou quatro anos, estamos com uma expectativa de confiança na economia de -20. Pode parecer um valor muito negativo, mas já tivemos -50 nos três grandes anos de crise, numa altura em que a zona euro tinha uma expectativa de -20. Segundo, vemos que o rendimento disponível das famílias aumentou e, além disso, vemos que os portugueses não estão a aforrar mais – aliás, temos um valor mínimo histórico, à volta de cinco por cento. Quer dizer que estão a consumir. Mas estão a consumir onde? Não no consumo corrente, mas principalmente em bens duradouros. Ora, sabemos que o mercado publicitário é principalmente movido pelos bens de consumo corrente, quer alimentares, quer não alimentares. Nos alimentares, o crescimento está à volta de um por cento e nos não alimentares anda à volta de 2,5%. Já ao nível dos bens de consumo duradouros, estamos com níveis de 16%.
A primeira grande ideia é, pois, esta, a de que o mercado publicitário corresponde à realidade da economia e à alteração do comportamento do consumidor. A segunda grande ideia é que os grupos de media conseguiram fazer uma coisa extraordinária em Portugal e fizeram-no desde os finais dos anos 90: num período em que a economia não crescia conseguiram fazer uma reconversão do ponto de vista de criar sinergias e criar plataformas tecnológicas baseadas em elementos digitais. Hoje não têm muita capacidade para crescerem porque a procura não aumenta – ao nível da televisão free-to-air temos dos níveis mais elevados de audiência da Europa, na televisão por subscrição também remos dos níveis mais elevados de cobertura, próximos dos 92% dos lares possíveis; temos uma qualidade na largura de banda de internet também muito elevada, o que permite que a oferta quadruple play dos carriers seja muito alargada do ponto de vista territorial e com grande qualidade. Isto faz com que, provavelmente, o caminho seja no sentido de criação de parcerias com as plataformas de distribuição de sinal. É algo que poderá ser claramente benéfico, porque essas plataformas têm o valor de disporem de redes com níveis de cobertura muito elevados. E o caminho dos operadores passará por entrarem na área dos conteúdos. Aliás, mais facilmente haverá parcerias entre produtores de conteúdos e distribuidores do que entre os próprios media, porque o mercado não tem hipótese de crescer.
Briefing | Essas parcerias entre os media e os carriers são inevitáveis? Porquê?
LM | Porque para os distribuidores a capacidade de crescimento não acontece tanto pelo aumento do número de subscritores, mas sim pela concorrência entre si. E esta é normalmente gerada por mecânicas de preço – mas são complexas, porque diminuem as margens – ou por uma diferenciação ao nível da oferta. E o caminho a médio prazo será no sentido da diferenciação pela oferta. E aqui é que poderá haver uma lógica de parcerias muito interessantes com os grupos de media. Já temos exemplos relevantes: O CMTV que era exclusivo do MEO, o Benfica TV que também o era, o Fox Play que é uma certa antecipação ao Netflix, os canais exclusivos da TVI num dos carriers…
Briefing | Isso significa que o modelo de negócio tradicional já não existe, nem para os media, nem para as marcas?
LM | Não só já não existe, como aquele que se pensava que ia existir não aconteceu. Porque não há escala em Portugal. Os media têm uma questão importantíssima, que é a língua. Porque é que os canais generalistas têm níveis muito elevados de audiência? Porque é que, no processo de introdução privada, os operadores tiveram a preocupação de passar conteúdos falados em português e reduzir os legendados? Uma das razões é o facto de o consumidor, quando consome televisão, estar ao mesmo tempo a consumir outros meios e a utilizar vários equipamentos. A nossa televisão com a televisão mantém-se muitas vezes pelo ouvido. Daí a importância da música na comunicação publicitária: faz a ligação direta a um filme que nem chegamos a ver mas que nos impacta.
Quando se pensava que o mundo ia caminhar no sentido de as televisões perderem importância e outros meios, como o digital, a ganharem, o que verificamos é que os conteúdos de televisão já estão em plataformas digitais e já são consumidos nessas plataformas e de outra forma, através da possibilidade de visionamento diferido. As capacidades técnicas ao dispor dos media são um grande beneficio para o consumidor, sendo que fazem com que os conteúdos tenham valor porque podem ser vistos em equipamentos distintos. Há dez anos, um jovem gostava de ter um televisor no quarto, hoje a maior parte não quer, porque tem tudo no computador.
E neste quadro que temos de perceber que não devemos falar em big data, porque big data sempre houve. O que variou foi que era inicialmente descritivo, depois passou para uma área de previsão e hoje é prescritivo. Hoje o mundo é um mundo de people data: há muita informação disponível sobre o cidadão, o consumidor, informação que pode ser utilizada e que, muitas vezes, é partilhada voluntariamente pelo próprio consumidor, quer nas redes sociais, quer quando subscreve alertas. Hoje, as pessoas não consideram esses contactos intrusivos porque também têm maneira de os bloquear. O grande desafio não é, por isso, utilizar o big data, mas sim o people data, porque a informação sobre as pessoas é friendly, colaborativa e cada vez mais interativa. Esta é uma oportunidade extraordinária para as marcas mas também para os meios, porque são eles que têm a capacidade de agregar conteúdos interessantes. Não é a questão de o conteúdo ser rei, porque sempre foi, é a questão de o conteúdo poder estar em várias plataformas e de se criarem condições para as marcas também estarem presentes e interagirem.
Briefing | Neste contexto, o planeamento de meios é mais complexo?
LM | Torna-o diferente. Hoje, quem trabalha no planeamento estratégico de uma campanha tem de prestar mais atenção à estratégia do que à componente de negociação. Principalmente tem de conhecer o consumidor. E para conhecê-lo tem de trabalhar sobre a informação e tirar conclusões adequadas ao caminho que se quer traçar: não há conclusões certas ou erradas, depende da altura em que se está, depende do que se pretende. Daí a importância do people data. Os planeadores de meios têm de ser cientistas da informação. E uma marca é tanto mais poderosa quanto mais conseguir obter dessa informação. É preciso ter essa capacidade de visão estratégica, tal como os media têm de ter uma grande elasticidade e grande disponibilidade para mexerem nos formatos e nos conteúdos. Não para responderem às necessidades das marcas, mas para captarem novos leitores, novos espetadores, novos ouvintes. Uma marca tem de estar onde estão as pessoas e o que leva as pessoas a esse sítio não são as marcas, são os conteúdos. Alguns deles são produzidos pelas marcas, mas em Portugal a capacidade de as marcas produzirem conteúdos é limitada porque não se amortizam e o mercado da língua é significativo.
Esta entrevista pode ser lida na íntegra na edição impressa do Briefing.


