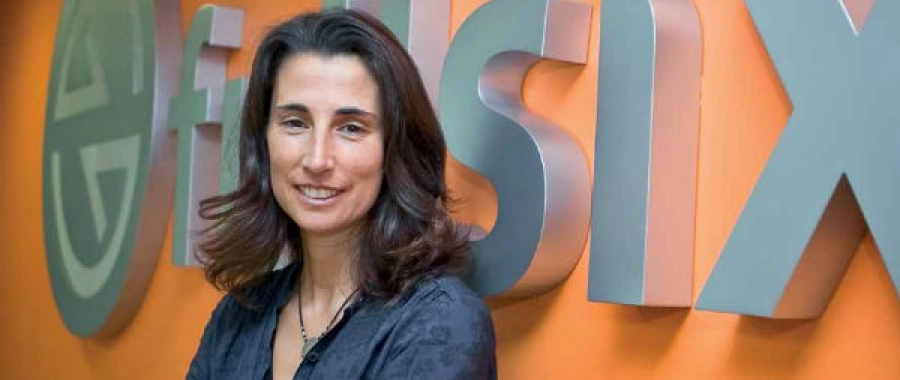
 Há muito que o consumidor deu o salto para o digital, mas as marcas ainda não. Sobe degrau a degrau, com receio de arriscar. Mas arriscar é meio caminho andado para surpreender o consumidor e ter sucesso. E para isso é preciso colocar o digital no centro da estratégia, defende a ceo da Fullsix Ibérica, Filipa Caldeira, fundadora de uma agência que há 13 anos trata o digital por tu.
Briefing | A Fullsix nasceu em setembro de 2000, estava o digital a dar os primeiros passos. Treze anos depois o que mudou?
Filipa Caldeira | Eu costumo centrar tudo no consumidor. E a maneira mais fácil de olhar para o digital é pensar que, hoje em dia, já não vivemos sem o telemóvel. Antes falava-se nos computadores, há três anos eram os computadores a ultrapassarem as televisões e hoje são os smartphones que rapidamente se vão tornar o nosso primeiro ecrã. Perante isto, é obrigatório redefinir o marketing das empresas e das marcas. A partir do momento em que a nossa atenção está virada para estes ecrãs, deveria ser proporcional o investimento das marcas nestes suportes que, por acaso, são digitais. Não é pensar que agora temos de investir mais em marketing digital, é investir mais nos sítios onde o consumidor está a dedicar mais tempo e onde tem maior abertura para ouvir as marcas. E esses touchpoints são digitais. E mesmo dentro do digital vão evoluindo.
Cada vez mais vão deixar de existir agências digitais. Existem agências, como a Fullsix, em que o digital é o core, sempre foi e será porque, neste momento, é o core dos consumidores. Faz sentido que as marcas optem por agências que têm o digital no ADN porque são elas que mais facilmente conseguem ir ao encontro das necessidades dos consumidores. As agências digitais, que há dez anos eram um complemento à estratégia principal da marca, passaram a ser mais importantes e a estar no centro da estratégia.
Briefing | Se o digital não é mais um canal, mas sim “o” canal, onde ficam os outros meios?
FC | Complementam-se. É por isso que falamos em estratégias 360o. O que está errado em Portugal é que a percentagem do investimento em canais digitais ainda está entre os 10 e os 20% quando em países como Inglaterra falamos entre os 40 e os 50%. O investimento devia estar de acordo com o tempo que o consumidor dedica a estes canais. Mas havemos de lá chegar…
Briefing | O que falta para dar esse salto?
FC | Neste momento, tem muito a ver com o clima económico e com a falta de capacidade de arriscar que há, em geral, em Portugal e, claramente, no sector publicitário, que tem sofrido imenso com esta crise. Esta falta de capacidade de arriscar faz com que as marcas ainda estejam a fazer as coisas como faziam há cinco anos ou até mais.
Dou-lhe um exemplo do Eurobest. No júri de Interactive & Mobile, olhei para mais de 400 trabalhos, o que dá uma ideia do que se passa na Europa em termos de criatividade. O engraçado foi que os que mais sobressaíram não eram de países grandes nem de marcas grandes. Havia muitos trabalhos bons de países comparáveis a Portugal, como a Bélgica, a Noruega e a Holanda. O tema do festival era creative bravery e, no final, se me perguntasse pelas tendências, a minha resposta seria que a tendência é surpreender o consumidor seja de que forma for. Pode ser pela tecnologia, pode ser por um insight brilhante, pode ser pela criatividade pura e dura, pode ser, inclusive, chocar o consumidor. E surpreender implica que as marcas arriscam porque não há a certeza de qual vai ser o resultado quando se faz uma coisa fora do normal. Olhando para Portugal, em que claramente estivemos muito abaixo, nota-se essa falta.
Não demos o salto, subimos degrauzinho a degrauzinho. Mas o consumidor dá o salto. De repente quase toda a gente usa smartphones, toda a gente usa tablets, batem-se recordes. O consumidor adota os novos devices, mas as marcas não.
Briefing | E nesses devices o consumidor está verdadeiramente recetivo para as marcas?
FC | Faço a pergunta ao contrário: como é que temos a certeza, com os anúncios na televisão, de que os consumidores os veem? Não temos. Fazem zapping, gravam os programas para verem quando querem, passam os intervalos à frente… Costumo dizer que o único meio sobre o qual podemos ter a certeza são os mupis porque as pessoas andam na rua e veem. Mas, se faço publicidade na internet ou mobile tenho algumas métricas que me asseguram que é vista. Faz-me confusão que se ponha sistematicamente em questão a publicidade online e que se continue a investir em televisão como se investe.
É claro que a publicidade nos canais digitais não se resume a um banner, um anúncio de 30 segundos. Temos imensas formas de chegar ao consumidor, entre display, search, social media, conteúdos.
Esta capacidade de arriscar é cada vez mais crítica. Costumo dizer, quando apresentamos uma campanha aos clientes, que só podemos estar desconfortáveis quando olhamos para a ideia sem sentirmos algum desconforto. Porque se olhamos para uma ideia e está tudo ótimo é porque alguma coisa não está bem. Temos de sentir este desconforto, que significa que estamos a fazer algo que não foi feito antes. Temos de surpreender o consumidor. O consumidor recebe tanta informação quando se liga aos seus sites preferidos que a única forma de lhe chamar a atenção é surpreender. E para isso é preciso arriscar.
Briefing | Mas como é que as marcas e as próprias agências se adaptam a esta mudança acelerada dos consumidores?
FC | Às vezes gostávamos que desacelerasse um bocadinho… A própria estrutura da empresa está sempre a mudar. Há três anos não tínhamos departamento de social media, hoje temos dez pessoas; não tínhamos departamento de mobile, hoje temos; tínhamos um departamento de flash developers, que hoje não existe. Isto é uma loucura para uma organização. O departamento de social media começou por ser uma coisa à parte, hoje é tão central que está junto dos consultores de marketing. Esta flexibilidade em termos de organização, que acompanha a evolução do mercado, é claramente uma das nossas mais-valias versus as agências tradicionais. Essas agências estiveram durante muitos anos organizadas da mesma maneira, a maior parte pertence a estruturas internacionais em que também têm menos liberdade de ação. Não se conseguem adaptar tão rapidamente como nós. E adaptar não é só dizer que vão criar um departamento de digital – é que esse departamento hoje não é igual ao que vai ser daqui a um ano.
Briefing | Afirmou, atrás, que as agências digitais vão deixar de existir. O que quer dizer com isso?
FC | O digital passa a ser central para as agências e para os clientes. Não consigo ver como é que, daqui a três anos – já não consigo entender hoje… -, uma marca vai ter uma agência que diga que só faz anúncios de televisão, imprensa e outdoor. Então e os canais digitais onde o consumidor passa a maior parte do tempo? Faz outra agência, uma agência que não foi a que teve a ideia? Isto não faz sentido nenhum. Há uma ideia que claramente tem de ser espalhada mas que tem de chegar ao consumidor prioritariamente através dos canais digitais. E a agência tem de ter a capacidade de trabalhar a ideia em todas as suas vertentes. Tenha começado na comunicação mais tradicional, tenha nascido logo direcionada para o digital, a agência tem de evoluir para um sistema em que o digital é o canal principal para chegar ao consumidor. O que eu defendo é que as agências digitais estão mais capacitadas. No entanto, ainda temos um longo caminho na educação dos próprios clientes, cujas estruturas ainda têm quem trata do marketing offline e quem trata do marketing online.
Se pensarmos a nível internacional nos anúncios mais vistos este ano, como os “beauty sketches” da Dove e o Van Damme, da Volvo, vemos que foram feitos para internet, não para televisão, embora pudessem ter sido feitos por uma agência tradicional ou digital. Mas o outro projeto da Volvo que ganhou o Eurobest, “The chase”, só podia ter sido feito por uma agência digital, uma tradicional não pensaria daquela forma. Acabei por conhecer a equipa que fez os dois filmes da Volvo Trucks e o que eles disseram foi que, por ser uma marca mais pequena, mais de nicho (camiões), o objetivo era disseminar o conteúdo. Tinham menos budget e queriam aproveitar o digital. E conseguiram. Claro que ter o Van Damme num anúncio só por si é um custo elevado, mas, se pensarmos que o vídeo andou a rolar sozinho, não gastaram muito.
Briefing | A questão do orçamento coloca-se de facto ou é uma falsa questão que o digital é mais barato?
FC | É uma falsa verdade. O exemplo do Van Damme é o melhor de todos. Aquele minuto de filme foi caríssimo. Mas o custo foi mais do que compensado pela vontade das pessoas em verem e partilharem o filme.
No mercado nacional, um dos problemas é acharem que podem gastar 100 mil euros ou mais a fazer um filme para a televisão e não gastarem o mesmo porque é para internet. Quando na net é que os conteúdos são vistos, revistos e partilhados. E sabendo nós que, hoje em dia, as recomendações dos amigos pensam mais nas decisões de compra. Falta capacidade de arriscar neste tipo de conteúdos.
Toda a gente está online, é uma realidade que cobre todos os escalões etários, classes sociais e ambos os sexos. Os produtos de grande consumo demoraram muito a apostar neste meio quando são as mulheres entre os 40 e os 50 anos as que são mais ativas no online. Agora já começamos a ver campanhas exclusivamente pensadas para a web.
Briefing | Que desafios coloca este shift dos consumidores à criatividade?
FC | Costumo fazer um esquema que resume o nosso trabalho: temos um consumidor, temos um produto, vamos ter de contar uma história de uma maneira que seja surpreendente e relevante. Cada vez mais, temos de pensar em termos de storytelling. Temos de acrescentar uma história ao produto. Mas no digital contar uma história não é uma campanha que dura um mês e depois morre, é uma conversa que estamos a ter com o consumidor, é interação. E temos de o fazer de uma forma exciting, ou seja, surpreendente. Com a quantidade de informação que o consumidor, temos pouco tempo para parar o consumidor e fazê-lo querer ouvir a marca. Mas temos de o conseguir, seja com imagem, seja com som, seja com tecnologia. Por último, tem de ser relevante – é o advertising with a purpose. Temos de conseguir dar mais do que o core.
Claramente, a criatividade hoje é mais desafiante, provavelmente mais difícil mas estamos numa altura muito entusiasmante. Trabalhar este mercado, em que se podem fazer coisas novas e diferentes e ter logo resultados, feedback do consumidor, é muito gratificante. O que não acontece na televisão: ponho o mesmo filme na televisão e no YouTube e na net começo logo a ter comentários, partilhas, a perceber se as pessoas gostam ou não… É claro que, no limite, os resultados são vendas e aí temos de ficar à espera, mas, em termos do que começa a originar as vendas, por exemplo, a notoriedade da marca, o desejo pela marca, no digital o feedback é mais fácil e mais rápido.
Briefing | A questão das métricas é outra falsa questão?
FC | Há capacidade de medir tudo. Às vezes, o que há é informação a mais. E o que não há é definição de objetivos antes de fazer uma campanha. E como na maior parte dos planos não há essa definição, depois começam-se a tirar métricas que se comparam com médias da indústria ou campanhas anteriores, quando os objetivos são diferentes. Há muitas métricas no digital, o importante é definir o que se quer medir e como se quer medir. E podemos até criar métricas próprias, é preciso é que haja consistência nas métricas.
Briefing | Disse que ainda há um caminho a percorrer na educação do cliente. O que falta para as marcas tirarem o melhor partido possível do digital?
FC | Choca-me que as marcas em Portugal ainda dediquem tão pouca atenção ao mobile, apesar da velocidade de penetração dos smartphones e dos tablets.
Como consumidora, se eu for à procura de uma marca no mobile quero um determinado tipo de informação que é completamente diferente da que procuro na web. Basta fazer experiências com marcas e ver o que acontece… Nos Estados Unidos, por exemplo, se procuro uma marca no telemóvel dizem-me onde posso comprar mais perto, como posso comprar imediatamente através da Amazon com entrega em casa, dão-me informação personalizada se eu já tive uma relação com essa marca. Em Portugal, na maior parte dos casos, o mobile é igual ao site da marca – não consigo ver nada e não encontro a informação de que estou à procura. As marcas têm de se atualizar rapidamente e aproveitar o meio mobile, que vai ser claramente uma mais-valia.
Briefing | Mais uma vez trata-se de arriscar. Mas é só o clima económico que impede que se arrisque?
FC | O mercado português, de dez milhões de pessoas, é um mercado pequeno e isso é algo que não conseguimos ultrapassar. Custa tanto fazer um bom site ou uma boa app para dez milhões ou para 100 milhões, só que o retorno não é o mesmo. Não conseguimos fazer o mesmo com um budget 20 vezes inferior. Temos de ser mais eficientes, mais criativos para tentar fazer mais com menos. Mas há países pequenos que conseguem fazer muita coisa diferente, que arriscam. Volto a dar um exemplo do Eurobest. Um dos projetos era de uma marca de sumos norueguesa que colocou uma garrafa gigante à deriva no mar da Noruega, durante meio ano, até ir parar à costa americana. A garrafa tinha GPS e dava para acompanhar tudo num site. O objetivo deles era exportar. Foi uma megaoperação, um projeto completamente de loucos. Em Portugal haveria pouca gente com capacidade para fazer uma coisa destas. Por razões económicas, com medo de que não resultasse, mas também é muito uma questão de mentalidade.
fs@briefing.pt


